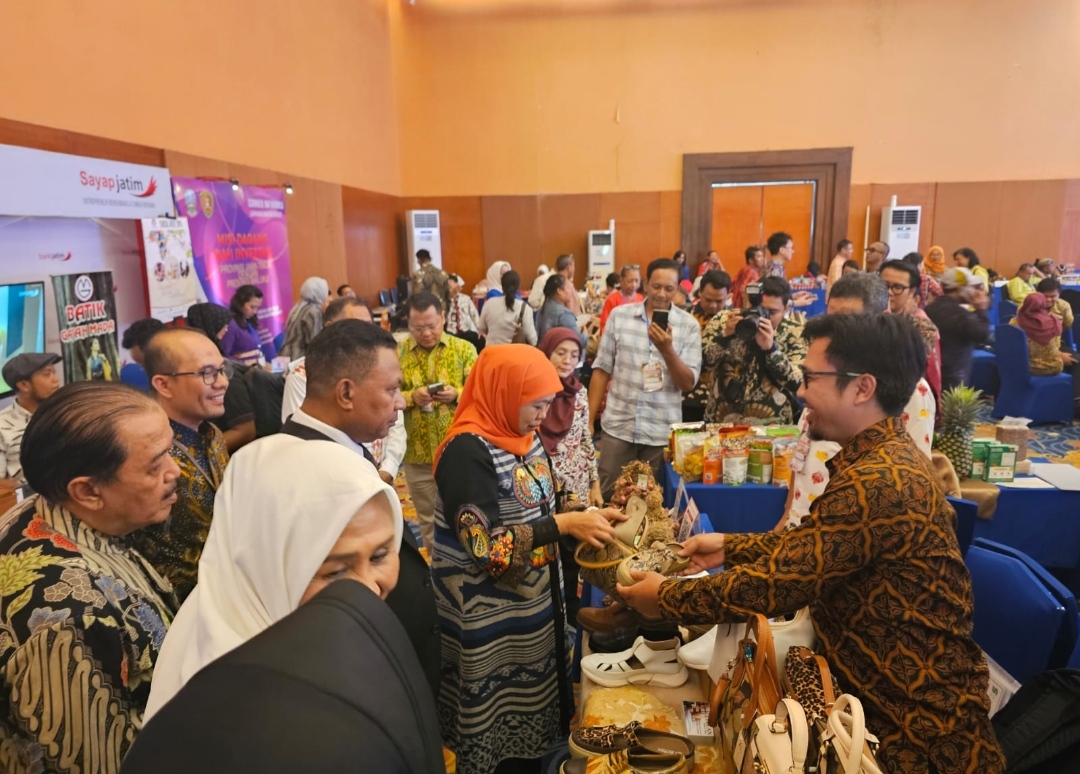
Di sebuah kawasan, tepatnya Jalan Monginsidi, Sidoklumpuk, Sidoarjo, suara aktivitas produksi sepatu dan tas kulit masih terdengar. Di tengah perubahan zaman dan selera pasar, Dafid Iswaludlin tetap mempertahankan usaha yang telah dirintisnya sejak 2007. Usaha itu bernama Zyllan Shoes Leather.
Belasan tahun lalu, bisnis sepatu dan tas kulit tersebut sempat menikmati masa keemasan. Pada 2014-2015, omzetnya pernah mencapai sekitar Rp25 juta setiap pekan. Pekerjanya pun mencapai sekitar 25 orang. Kini, suasananya berbeda.
Jumlah pekerja tinggal lima orang. Omzet pun tidak lagi seperti dulu. Sebagian besar pendapatan harus diputar kembali untuk menjaga roda usaha tetap bergerak.
“Kalau dulu omzet bisa sampai Rp25 juta setiap minggu. Sekarang kondisinya sudah berbeda,” kata Dafid, kepada media ini Rabu (30/9/2026).
Pandemi Covid-19 menjadi salah satu titik perubahan. Setelah itu, perilaku konsumen ikut bergeser. Persaingan semakin terbuka dan kanal pemasaran berubah mengikuti perkembangan teknologi. Namun Dafid tidak menyerah.
Ia tetap mencoba memperbarui model sepatu dan tas, memperbaiki peralatan produksi, serta mengikuti perubahan pasar. Dalam perjalanan itu, akses pembiayaan perbankan turut membantu.
Dafid mengaku telah dua kali memperoleh pembiayaan UMKM dari perbankan, masing-masing senilai Rp50 juta.
“Bantuan kredit sangat membantu pelaku UMKM, terutama untuk pembelian model sepatu dan tas, upgrade peralatan dan kebutuhan usaha lainnya,” ujarnya.
Kisah Dafid menjadi potret kecil dari cerita besar pembiayaan UMKM di Jawa Timur.
Pemerintah Provinsi Jawa Timur melalui Kredit Prokestra (Program Kesejahteraan Rakyat) telah menyalurkan sekitar Rp867,44 miliar hingga Juli 2026 kepada 28.538 pelaku usaha. Pemerintah juga memberikan subsidi bunga sekitar Rp116 miliar.
Program tersebut dirancang untuk memberikan ruang bagi pelaku UMKM memperoleh pembiayaan dengan beban bunga yang lebih ringan. Bagi pelaku usaha kecil, tambahan modal tentu bukan perkara sepele.
Rp10 juta atau Rp50 juta bisa berarti tambahan mesin, bahan baku, kemasan baru, stok barang atau modal untuk mencoba produk baru.
Tetapi pengalaman Zyllan menunjukkan bahwa perjalanan UMKM tidak berhenti ketika modal sudah berada di tangan.
Sebab setelah modal datang, pertanyaan berikutnya adalah: siapa yang akan membeli produknya?
Modal Ada, Pasar Tetap Menjadi Tantangan
Sepatu produksi Zyllan dijual sekitar Rp200 ribu hingga Rp350 ribu. Sementara tas kulit berada pada kisaran Rp400 ribu hingga Rp1 juta.
Produk tersebut harus berhadapan dengan perubahan daya beli konsumen, tren fesyen, persaingan produk dan perubahan cara masyarakat berbelanja. Bagi pelaku UMKM, perubahan tersebut bisa terasa langsung.
Dulu, promosi melalui media sosial menjadi salah satu cara memperkenalkan produk. Kini kanal penjualan berkembang semakin luas dan persaingan di ruang digital semakin padat.
Dafid pun harus mengikuti perubahan tersebut. Dan di sinilah kredit murah menemukan tantangannya.
Kredit dapat membantu membeli mesin. Kredit dapat membantu menyediakan bahan baku. Kredit dapat membuat pelaku usaha memiliki napas lebih panjang.
Tetapi kredit tidak otomatis mendatangkan pelanggan. Karena itu, pembiayaan dan pemasaran menjadi dua sisi yang tidak bisa dipisahkan.
Pelaku UMKM membutuhkan modal, tetapi pada saat yang sama membutuhkan kemampuan mengelola produk, membangun merek, memperluas pasar dan memanfaatkan teknologi.
Ketika Angka NPL Bercerita
Kredit Prokestra mencatat tingkat Non-Performing Loan (NPL) sekitar 0,33 persen per Juli 2026.
Angka tersebut menunjukkan bahwa kredit bermasalah dalam program tersebut relatif rendah. Namun, ada cerita lain yang perlu dilihat. Kemampuan membayar cicilan tidak selalu berarti usaha sedang berkembang.
Pelaku usaha bisa saja tetap membayar cicilan sembari mengurangi biaya, menahan ekspansi atau mempertahankan jumlah pekerja yang ada. Dengan kata lain, usaha bisa tetap hidup tanpa harus tumbuh.
Karena itu, keberhasilan pembiayaan UMKM tidak cukup dilihat dari lancarnya cicilan. Perubahan omzet, jumlah pekerja, kapasitas produksi dan luas pasar juga penting diperhatikan.
Bagi Dafid, kredit telah memberikan manfaat nyata. Peralatan bisa diperbarui dan kebutuhan produksi dapat dipenuhi. Tetapi perjalanan untuk mengembalikan usaha ke masa kejayaannya masih panjang.
Pendampingan Jadi Bagian Penting
Anggota Komisi B DPRD Jawa Timur Onny Setiawan mengatakan, pemerintah provinsi memiliki peran dalam membantu pelaku UMKM mengakses pembiayaan perbankan.
Menurutnya, masih banyak pelaku UMKM dan koperasi yang belum memahami mekanisme pengajuan kredit.
“Yang bisa dilakukan pemerintah provinsi adalah pendampingan agar pengusaha UMKM bisa mengakses bank. Untuk aturan mainnya harus mengikuti OJK,” kata Onny.
Ia menilai intervensi pemerintah juga dapat dilakukan untuk mengurangi beban pelaku usaha. “Misalnya kalau kredit Rp10 juta, pemprov menanggung 50 persen sehingga pengusaha UMKM tidak berat,” ujarnya.
Pendampingan tersebut menjadi penting karena bagi sebagian pelaku UMKM, urusan pembiayaan bukan sekadar soal tersedia atau tidaknya uang. Ada prosedur, persyaratan, administrasi dan kemampuan menyusun rencana usaha yang harus dipahami.
Setelah kredit diperoleh pun masih ada pekerjaan lain: bagaimana membuat uang tersebut menghasilkan nilai tambah.
Koperasi dan Cerita yang Sama
Cerita tentang pentingnya aktivitas ekonomi juga muncul dalam pengembangan Koperasi Desa Merah Putih (KDKMP). Hingga Mei 2026, Jawa Timur tercatat memiliki 8.494 KDKMP yang terdiri atas 7.721 koperasi desa dan 773 koperasi kelurahan. Namun jumlah tersebut belum otomatis menggambarkan aktivitas ekonomi.
Kepala Dinas Koperasi UKM Jawa Timur Endy Alim Abdi Nusa mengatakan, pada Juli 2026, baru 1.097 KDKMP yang tercatat telah menjalankan aktivitas usaha, memiliki anggota dan melakukan transaksi dalam sistem Simkopdes Kementerian Koperasi. Pembentukan koperasi bukan tujuan akhir.
Koperasi harus memiliki anggota, aktivitas usaha dan transaksi yang memberikan manfaat ekonomi. Pesan tersebut sebenarnya memiliki garis yang sama dengan pembiayaan UMKM.
Membangun lembaga dan menyalurkan modal adalah langkah awal. Tantangan sebenarnya adalah membuatnya hidup.
Menjaga Napas, Mencari Jalan Tumbuh
Hampir dua dekade menjalankan Zyllan Shoes Leather membuat Dafid memahami satu hal: menjalankan usaha bukan sekadar soal memiliki modal.Modal memang penting. Namun setelah modal tersedia, pelaku usaha harus berhadapan dengan pasar yang terus berubah.
Kredit Rp50 juta daat membantu membeli peralatan. Subsidi bunga dapat meringankan cicilan. Tetapi keberlanjutan usaha tetap ditentukan oleh kemampuan menghasilkan penjualan.
Karena itu, perjalanan kredit murah Jawa Timur menarik dilihat bukan hanya dari angka penyalurannya. Rp867,44 miliar merupakan angka besar. Di baliknya ada ribuan cerita pelaku usaha dengan kondisi yang berbeda-beda. Ada yang sedang berkembang. Ada yang sedang mempertahankan usahanya. Ada pula yang masih mencari jalan untuk bangkit.
Zyllan adalah salah satunya.
Dafid masih membuka pintu usaha, mempertahankan lima pekerja dan mencoba membaca selera pasar yang terus berubah. Baginya, kredit memberikan ruang untuk bernapas.
Tetapi untuk kembali berlari, UMKM membutuhkan lebih dari sekadar modal.
Mereka membutuhkan pasar, pendampingan, inovasi dan ekosistem usaha yang membuat setiap rupiah pembiayaan mampu menghasilkan nilai tambah. Sebab pada akhirnya, keberhasilan kredit murah bukan hanya ketika cicilan dibayar tepat waktu.
Keberhasilan itu juga terasa ketika mesin produksi kembali sibuk, pekerja bertambah, pesanan meningkat dan omzet perlahan kembali tumbuh.
Di sanalah sebuah kredit tidak lagi sekadar menjadi utang, tetapi berubah menjadi modal untuk menyalakan kembali mesin ekonomi UMKM. (*)